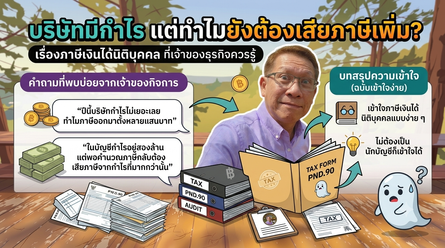
บริษัทมีกำไร แต่ทำไมยังต้องเสียภาษี เพิ่ม ?
เรื่องภาษีเงินได้นิติบุคคลที่เจ้าของธุรกิจควรรู้
"ปีนี้บริษัทกำไรไม่เยอะเลย ทำไมภาษีออกมาตั้งหลายแสนบาท" หรือบางคนก็บอกว่า "ในบัญชีกำไรอยู่สองล้าน แต่พอคำนวณภาษีกลับต้องเสียภาษีจากกำไรที่มากกว่านั้น" ถ้าคุณเคยสงสัยเรื่องนี้ บทความนี้จะช่วยให้เข้าใจภาษีเงินได้นิติบุคคลแบบง่าย ๆ โดยไม่ต้องเป็นนักบัญชีก็เข้าใจได้
ก่อนอื่น...ภาษีเงินได้นิติบุคคลคืออะไร
ลองนึกภาพง่าย ๆ ว่า
เมื่อบริษัทดำเนินธุรกิจตลอดทั้งปี มีรายได้เข้ามา และมีค่าใช้จ่ายออกไป
สิ่งที่เหลืออยู่ก็คือ "กำไร"
และรัฐจะนำกำไรส่วนหนึ่งมาคำนวณเป็นภาษีที่บริษัทต้องชำระ
ฟังดูเหมือนง่ายใช่ไหมครับ
แต่ในความเป็นจริง คำว่า "กำไร" ที่นักบัญชีเห็นในงบการเงิน กับ "กำไร" ที่สรรพากรใช้คำนวณภาษี อาจไม่เท่ากัน
ตรงนี้เองที่ทำให้เจ้าของธุรกิจหลายคนงง
กำไรในงบการเงิน ไม่ได้แปลว่า "จะเป็นกำไรทางภาษีเสมอไป "
ยกตัวอย่าง
บริษัทแห่งหนึ่งมีกำไรตามงบการเงิน 2 ล้านบาท
เจ้าของกิจการคิดว่า
" ถ้าอย่างนั้นก็เสียภาษีจาก 2 ล้านบาทสิ "
แต่เมื่อตรวจสอบรายละเอียด กลับพบว่าในค่าใช้จ่ายมีรายการดังนี้
ค่าปรับจราจร
ค่าเลี้ยงรับรองที่ไม่มีเอกสาร
ค่าใช้จ่ายส่วนตัวที่จ่ายผ่านบริษัท
ค่าเดินทางที่ไม่มีหลักฐาน
แม้ว่าจะบันทึกเป็นค่าใช้จ่ายในบัญชีได้
แต่ในมุมมองของภาษี สรรพากรอาจไม่ยอมรับ
ผลคือกำไรทางภาษีสูงขึ้น
และภาษีที่ต้องจ่ายก็เพิ่มขึ้นตามไปด้วย
ค่าใช้จ่ายแบบไหนที่เจ้าของกิจการมักพลาด
จากประสบการณ์ดูแลลูกค้า SME หลายธุรกิจ รายการที่พบเป็นประจำคือ
1. ค่าใช้จ่ายส่วนตัวปะปนกับบริษัท
2. เอกสารไม่ครบ
3.ประมาณการกำไรต่ำเกินไปษี
1. ค่าใช้จ่ายส่วนตัวปะปนกับบริษัท
เช่น
ค่าน้ำมันรถส่วนตัว
ค่าอาหารครอบครัว
ค่าใช้จ่ายท่องเที่ยว
แม้จะจ่ายจากบัญชีบริษัท แต่ไม่ได้เกี่ยวข้องกับธุรกิจโดยตรง
จึงมีความเสี่ยงที่จะถูกปรับปรุงทางภาษี
2. เอกสารไม่ครบ
หลายกิจการมีการจ่ายเงินจริง
แต่ไม่มีหลักฐานประกอบ
เช่น
ไม่มีใบเสร็จ
ไม่มีใบกำกับภาษี
ไม่มีเอกสารการรับเงิน
เมื่อถึงเวลาตรวจสอบ ก็อาจไม่สามารถใช้เป็นค่าใช้จ่ายทางภาษีได้
3. ประมาณการกำไรต่ำเกินไป
เจ้าของกิจการจำนวนไม่น้อยมองว่า
"เดี๋ยวค่อยว่ากันตอนสิ้นปี"
แต่พอถึงเวลายื่นภาษีกลางปี กลับประมาณการกำไรต่ำเกินจริง
สุดท้ายต้องเจอทั้งภาษี เงินเพิ่ม และค่าปรับ
โดยที่สามารถวางแผนล่วงหน้าได้ตั้งแต่ต้น
แล้วเจ้าของกิจการควรทำอย่างไร
ความจริงแล้ว การลดความเสี่ยงด้านภาษีไม่ได้ซับซ้อนอย่างที่คิด
เริ่มจากเรื่องง่าย ๆ ก่อน
✓ แยกบัญชีส่วนตัวออกจากบัญชีบริษัท
✓ เก็บเอกสารทุกครั้งที่มีการจ่ายเงิน
✓ ทำบัญชีให้เป็นปัจจุบันทุกเดือน
✓ ตรวจสอบผลกำไรระหว่างปี
✓ ปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจเรื่องสำคัญ
หลายครั้งการวางแผนล่วงหน้าเพียงไม่กี่เดือนสามารถช่วยประหยัดภาษีได้มากกว่าการมาแก้ไขย้อนหลังตอนสิ้นปี
ภาษีไม่ใช่เรื่องน่ากลัว ถ้าเราเห็นตัวเลขล่วงหน้า
สิ่งที่เจ้าของธุรกิจควรกังวลไม่ใช่การเสียภาษี
แต่คือการไม่รู้ว่าตัวเองจะเสียภาษีเท่าไร
หลายบริษัทเพิ่งรู้ตัวอีกทีตอนปิดงบว่า
ต้องจ่ายภาษีหลักแสนหรือหลักล้าน
ทั้งที่หากมีการติดตามผลประกอบการทุกเดือน ก็สามารถเตรียมเงินสดและวางแผนภาษีได้ล่วงหน้า
สรุป : ภาษีเงินได้นิติบุคคลไม่ใช่เรื่องของการ " จ่ายให้น้อยที่สุด "
แต่เป็นเรื่องของการ "วางแผนให้ถูกต้องที่สุด"
เมื่อบัญชีถูกต้อง เอกสารครบถ้วน และมีการติดตามผลประกอบการอย่างสม่ำเสมอ
เจ้าของกิจการจะสามารถรู้สถานะทางการเงินของธุรกิจได้ชัดเจน ลดความเสี่ยงจากการถูกประเมินภาษีย้อนหลัง และสามารถนำเงินไปใช้พัฒนาธุรกิจได้อย่างมั่นใจ
เพราะสุดท้ายแล้ว ภาษีที่ดี เริ่มต้นจากบัญชีที่ดี และบัญชีที่ดี เริ่มต้นจากการวางระบบที่ถูกต้องตั้งแต่วันแรก
กิจการที่ได้รับการยกเว้นภาษีมูลค่าเพิ่ม : (VAT)
1. ขายสินค้า หรือให้บริการ มีรายรับหรือรายได้ไม่เกิน 1.8 ล้านบาทต่อปี
2. ขายพื้ชผลทางการเกษตรภายในราชอาณาจักร เช่น ข้าว ผัก ผลไม้ เป็นต้น
3. ขายสัตว์ทั้งมีชีวิต และไม่มีชีวิต ในราชอาณาจักร เช่น ไก่ หมู วัว
4. ขายปุ่ญ
5. ขายปลาป่น หรืออาหารสัตว์
6. ขายยา หรือเคมีภัณฑ์ที่ใช้สำหรับพืช หรือสัตว์ เพื่อบำรุงรักษาป้องกัน ทำลาย หรือกำจัดศัตรูหรือโรคของพืชและสัตว์
7.ขายหนังสือพิมพ์ นิตยสาร หรือตำลาเรียน
***หมายเหตุ : 1 - 7 หากผู้ประกอบการประสงค์จะเข้าระบบภาษีมูลค่าเพิ่มก็ได้
8.การนำเข้าสินค้า ตาม 2 ถึง 7
9.ให้บริการการศึกษาของสถานศึกษาของทางรายการ สถานศึกษาตามกฎหมายว่าด้วยสถาบันอุดมศึกษาเอกชน หรือโรงเรียนเอกชนตามกฎหมายว่าด้วยโรงเรียนเอกชน
10. บริการขนส่งในราชอาณาจักร (ทางบก ทางน้ำ หรือทางอากาศ) หากเป็นการบริการขนส่งโดยอากาศยาน และขนส่งน้ำมันเชื้อเพลิงทางท่อ สามารถเลือกเข้าระบบภาษีมูลค่าเพิ่มก็ได้
11. บริการขนส่งระหว่างประเทศ (บกและเรือ ซึ่งไม่ใช่เรือเดินทะเล)
เป็นต้น
ใบกำกับภาษี (ขาย)แบบเต็มรูป : ( Tax Invoice )
สาระสำคัญที่ต้องมีในใบกำกับภาษี(ขาย) แบบเต็มรูป ตามมาตรา 86/4
1. มีคำว่า "ใบกำกับภาษี"
2. มีชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีอากร ของผู้ประกอบการจดทะเบียนที่ออกใบกำกับภาษี
3. มีวันเดือนปี และเลขที่เอกสาร
4. มีชื่อ ชนิด ประเภท ปริมาณ และจำนวนเงิน รวมถึงมีรายการแยกจำนวนภาษีมูลค่าเพิ่ม
5. มีชื่อ ที่อยู่ ของผู้ซื้อสินค้า หรือผู้รับบริการ
รายการเพิ่มเติม ตามประกาศของอธิบดีกรมสรรพากร
1. ระบุ สำนักงานใหญ่ หรือสาขา ของผู้ขาย
2. ระบุ สำนักงานใหญ่ หรือสาขา และเลขประจำตัวผู้เสียภาษีอากร ของผู้ซื้อ
3. ระบุ เลขทะเบียนรถยนต์ เฉพาะ ผู้ประกอบการปั้มน้ำมัน
ใบกำกับภาษี (ขาย) อย่างย่อ ( Tax Invoice : ABB )
สาระสำคัญที่ต้องมีในใบกำกับภาษี (ขาย) อย่างย่อ ตามมาตรา 86/6
1. มีคำว่า "ใบกำกับภาษี อย่างย่อ หรือ ABB"
2. มีวันเดือนปี และเลขที่เอกสาร
3. ชื่อ ชนิด ประเภท ปริมาณ แสดงเป็นรหัสได้
4. มียอดเงินรวมของราคาสินค้า หรือบริการ
รายการเพิ่มเติม ตามประกาศของอธิบดีกรมสรรพากร
1. ระบุ สำนักงานใหญ่ หรือสาขาของผู้ขาย
ผู้มีสิทธิออก : ผู้ประกอบการที่ขายสินค้าในลักษณะขายปลีก หรือให้บริการในลักษณะบริการรายย่อยแก่คนจำนวนมาก
ระบบการตรวจสอบของกรมสรรพากร : ระบบกล่าวหา
ระบบกล่าวหา โดยการนำข้อมูลทางการเงิน หรืองบการเงินนั้นเองของผู้ประกอบการนำมาวิเคราะห์ และหาสาเหตุจากสมมติฐานเรื่อง " ความเสี่ยง " ตัวอย่าง 1. ใช้เงินสดเป็นหลัก 2. ไม่มีทรรัพย์สิน หรือมีทรีพย์สินมากเกินไป 3.ขาดทุนสะสมเป็นเวลานาน 4. บันทึกรายได้ไม่ครบถ้วน 5. ค่าใช้จ่ายสูงเมื่อเทียบรายได้ 6. สินค้าคงเหลือไม่ถูกต้อง 7. เงินกู้ยืมกรรมการมากเกินไป 8. บันทึกรายได้ไม่ถูกต้อง 9. ค่าใช้จ่ายเพิ่มรายได้ลดลง 10. สร้างค่าใช้จ่ายเท็จ
ทุกอย่างอยู่บนสมมิตฐาน " เราเป็นผู้พิสูจน์ "
ระบบการตรวจสอบของกรมสรรพากร : แสวงหาข้อเท็จจริง
การแสวงหาข้อเท็จจริง โดยนำเอกสารหลักฐานที่ใช้ในการบันทึกบัญชีมาพิสูจน์ เช่น ลูกค้าที่ขายสินค้า หรือให้บริการนั้นมีการค้าขายระหว่างกันจริงหรือไม่ ผู้แทนจำหน่าย นั้นมีตัวตนจริง และการมีการค้าขายระหว่างกันหรือไม่
ทุกอย่างที่ได้รับมานั้น " ต้องพิสูจน์ข้อเท็จจริง " ตัดสต๊อกไหม ,ของหรือบริการนั้นมีการใช้จริงหรือไม่ และการรับเงินการจ่ายเงินระหว่างกันเป็นอย่างไร
*** ข้อควรระวัง การรับ/จ่ายเงินเป็นเงินสด : สินทรัพย์ที่ด้อยค่า หรือขาดความน่าเชื่อถือมากที่สุด
ภาษีหัก ณ ที่จ่าย : Witholding Tax
ภ.ง.ด.1 และ ภ.ง.ด.1ก ที่มีรายได้จากเงินเดือนและค่านายหน้า ซึ่งต้องหัภาษี ณ ที่จ่ายในอัตราดังต่อไปนี้
เงินเดือน และค่านายหน้า (ภ.ง.ด.1) : พนักงาน อัตราก้าวหน้า
เงินปันผล (ภ.ง.ด.2) : ผู้ถือหุ้น หรือผู้เป็นหุ้นส่วน อัตราร้อยละ 10
ภาษีหัก ณ ที่จ่าย : Witholding Tax
ภ.ง.ด.3 (บุคคลธรรมดา) และภ.ง.ด.53 (นิติบุคคล) : ที่มีรายได้จาก และต้องหักภาษี ณ ที่จ่ายในอัตราดังต่อไปนี้
ค่าขนส่ง : ร้อยละ 1
ค่าโฆษณา : ร้อยละ 2
ค่าบริการ, ค่าจ้างทำของ, ค่าส่งเสริมการขาย รวมถึงค่านายหน้า : ร้อยละ 3 (หากนำส่งผ่าน e-witholding Tax : ร้อยละ 2)
ค่าเช่าอสังหาริมทรัพย์ : ร้อยละ 5
เงื่อนไข : ตั้งแต่ยอดเงิน 1,000.00 บาท ขึ้นไป และไม่เป็นการต่อเนื่องตามสัญญา
ภาษีซื้อต้องห้ามที่ถือเป็นรายจ่ายได้
ภาษีซื้อที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ไม่สามารถนำไปหักออกจากภาษีขาย หรือไม่สามารถนำมาขอคืนได้ (เครดิตภาษีซื้อ) แต่ภาษีซื้อดังกล่าวสามารถถือเป็นรายจ่ายได้ค่ารับรอง ตามมาตรา 82/5 (4) ( Reception fee )
ประโยชน์ที่ให้แก่บุคคลภายนอก โดยมิได้มีผลกระทบโดยตรงกับยอดขาย เช่น ค่าที่พัก ค่าอาหาร ค่าใช้จ่ายที่กิจการออกให้แก่บุคคลภายนอกภาษีซื้อต้องห้ามที่ถือเป็นรายจ่ายได้
ภาษีซื้อที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ไม่สามารถนำไปหักออกจากภาษีขาย หรือไม่สามารถนำมาขอคืนได้ (เครดิตภาษีซื้อ) แต่ภาษีซื้อดังกล่าวสามารถถือเป็นรายจ่ายได้รถยนต์นั่ง หรือรถยนต์โยสารที่มีที่นั่งไม่เกิน 10 ที่นั้ง ( Passenger car )
รวมถึงค่าใช้จ่ายต่าง ๆ ที่เกี่ยวข้องกับรถยนต์นั่งนั้น ๆ ด้วยภาษีซื้อต้องห้ามที่ถือเป็นรายจ่ายได้
ภาษีซื้อที่ผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ไม่สามารถนำไปหักออกจากภาษีขาย หรือไม่สามารถนำมาขอคืนได้ (เครดิตภาษีซื้อ) แต่ภาษีซื้อดังกล่วสามารถถอเป็นรายจ่ายได้ะใบกำกับภาษีอย่างย่อ ( Abbreviated tax invoice )
ใบกำกับภาษีอย่างย่อนั้น "ต้องเป็นต้นทุน หรือรายจ่ายที่เกี่ยวข้องกับกิจการโดยตรงเท่านั้น"One Data One Corporate (ODOC) หนึ่งฐานข้อมูล หนึ่งธุรกิจ
ประโยชน์ที่คาดว่าจะได้รับ (Expected Benefits)
การบริหารองค์กร :
1. ได้ข้อมูลที่เก็บรวบรวม นำมาวิเคราะห์ และใช้ในการตัดสินใจ
2. การบริหารจัดการภายในองค์กร ใช้หลัก " ทฤษฎี มากกว่า การคาดเดา "
3. ลดความเสี่ยงในข้อมูลที่ไม่สอดคล้องกับข้อเท็จจริง
4. ปฏิบัติได้ตามกฎระเบียบ
5. ข้อมูลไม่กระจัดกระจาย
One Data One Corporate (ODOC) หนึ่งฐานข้อมูล หนึ่งธุรกิจ
ประโยชน์ที่คาดว่าจะได้รับ (Expected Benefits)
สิทธิประโยชน์ทางภาษี
บริษัทจำกัด /ห้างหุ้นส่วนจำกัด ที่มีทุนจดทะเบียนชำระแล้วในวันสุดท้ายของรอบระยะเวลาบัญชีไม่เกิน 5 ล้านบาท และมีรายได้จากการายสินค้าและการให้บริการไม่เกิน 30.0 ล้านบาทต่อปีพระราชกฤษฎีกา (ฉ.564) ( ตั้งแต่รอบระยะเวลาบัญชีปี 2559เป็นต้นไป )
ภาษีเงินได้นิติบุคคล : กำไรสุทธิ (บาท)
1 - 300000 ยกเว้น
300,001 - 1,000,000 อัตรา ร้อยละ 15
1,000,001 ขึ้นไป อัตราร้อยละ 20
*** SMEs ของกรมสรรพากร ***